クラウドで帳票を電子化
Web請求書サービス
納品書を電子化するには?保存方法や事例・システムの選び方
納品書の電子化とは、納品書をPDFなどの電子データで受け取る、または発行して、データのまま保存する取り組みです。
電子帳簿保存法では、受け取り方によって求められる保存方法が変わります。そのため、届いた紙の納品書をスキャンして残してよいのか、原本を捨ててよいのか、判断に迷う経理担当の方もいるでしょう。
ここでは、納品書の保存方法と保存期間、電子化を進める手順、システムを選ぶときのポイントを解説します。
納品書の電子化とは
納品書の電子化とは、紙でやりとりしていた納品書を電子データで受け取る、または発行し、データのまま保存する取り組みです。取り組む立場は、取引先へ納品書を発行する側と仕入先から納品書を受け取る側に分かれます。
| 項目 | 発行する側 | 受け取る側 |
|---|---|---|
| 対象の書類 | 自社が取引先へ出す納品書 | 仕入先から届く納品書 |
| 電子化の内容 | 送付方法を紙から電子データへ切り替える | 届いた紙の納品書をデータで残す |
| 保存する書類 | 発行した控え | 受け取った納品書 |
| 主な目的 | 印刷・封入・郵送の負荷を減らす | 保管場所と探す時間を減らす |
納品書は、法律で発行が義務づけられた書類ではありません。ただし、取引に関して受け取った納品書と自社が発行した控えは、いずれも保存の対象です。

納品書を電子化する手順
納品書の電子化は、次の3つのステップで行うと滞りなく進められます。
- 電子化する納品書の範囲を決める
- 保存要件を満たすしくみを整える
- 取引先へ電子化を案内する
1.電子化する納品書の範囲を決める
納品書の電子化を進めるときは、受け取る側と発行する側のどちらを先に対象にするかを、自社の業務負荷に合わせて決めます。受け取る納品書では紙の読み取りが、発行する納品書では送付方法の切り替えが必要です。件数の多いほうから着手すると効果が見えやすくなります。あわせて、請求書や支払通知書も同じしくみで扱えるかを確認しておくと、業務全体の効率化にも有効です。
2.保存要件を満たすしくみを整える
受け取った納品書は、検索できる状態で保存・管理できるしくみを整えます。紙をスキャン保存する場合に決めておきたいのは、読み取りの担当者、入力期限、ファイルの命名規則です。表計算ソフトでの索引管理も可能ですが、件数が多い場合は検索機能や訂正・削除履歴に対応したシステムが適しています。
あわせて、国税庁が公開する事務処理規程のサンプルをもとに自社の規程を整えておくと、担当者が替わっても同じ運用を続けられます。
出典:国税庁「参考様式(電子取引データの訂正・削除防止に関するサンプル)」
3.取引先へ電子化を案内する
自社が発行する納品書を電子データへ切り替える際は、事前に取引先へ案内して同意を得る進め方が基本です。案内文には切り替えの目的や開始時期、具体的な受け取り方法、問い合わせ窓口を明記します。
一度にすべての取引先から承諾を得るのは難しいため、移行期間中は紙と電子データの並行運用が有効です。同意が得られた取引先から順次切り替えることで、トラブルを防ぎながら着実に電子化を進められます。
電子帳簿保存法で定められた納品書の保存方法と期間
納品書の保存区分は、受け取り方と発行の仕方によって異なります。
| 納品書の受け取り方・発行の仕方 | 適用される保存区分 | 任意/義務 |
|---|---|---|
| 紙で受け取った納品書 | 紙のまま保存、またはスキャナ保存 | スキャナ保存は任意 |
| メール添付やWebで受け取った納品書 | 電子取引データ保存 | 義務 |
| 自社が紙で発行した納品書の控え | 紙のまま保存、またはスキャナ保存 | スキャナ保存は任意 |
| 自社が電子データで発行した納品書の控え | 電子取引データ保存 | 義務 |
保存区分の把握とあわせて、書類を保管すべき期間も確認が必要です。
法人の場合、納品書の保存期間は紙・電子データを問わず次のとおり定められています。
原則:7年間
青色申告で欠損金が生じた事業年度:10年間
なお、保存期間の起算日は納品書を受け取った日ではなく、該当する事業年度の確定申告書の提出期限の翌日です。
電子化した場合も保存期間の基準は紙と変わりません。システムを導入・利用する際は、最長10年分のデータを保管・検索できる仕様かどうかを確認しておくことが重要です。
紙で受け取った納品書はスキャナ保存
紙で受領した納品書をデータ化して保管する方法がスキャナ保存です。
紙原本のまま保管し続けることも可能で、スキャナ保存の導入は任意です。ただし電子データとして保管する場合は、電子帳簿保存法の要件を満たす必要があります。
主な要件は次の4点です
- 解像度や階調などの画質基準
- 受領から入力までの期限
- 訂正・削除履歴が残るシステムの利用
- 取引年月日・取引金額・取引先による検索対応
これらを満たせば原本を廃棄でき、保管スペースや書類を探す手間の軽減につながります。
データで受け取った納品書は電子取引データ保存
メール添付のPDFやWebサイトなどからダウンロードした納品書は電子取引データ保存の対象にあたり、データのまま保存する必要があります。
2024年(令和6年)1月以降、電子データで受け取った納品書を紙に印刷して保存し、電子データを破棄する運用は認められていません。
電子取引データを適切に保存するためには、以下の2つの保存要件を満たす必要があります。
| 真実性の確保(改ざん防止) | 可視性の確保 |
|---|---|
|
・タイムスタンプの付与 ・訂正・削除履歴が残るシステムの利用 ・改ざん防止に関する事務処理規程の備え付け ・いずれか1つの措置に対応 |
・速やかに画面表示 ・印刷できる環境の整備 ・「取引年月日・取引金額・取引先」による検索機能 ・すべての要件に対応 |
発行した納品書の控えも保存対象
自社が取引先へ発行した納品書の控えも、受け取った書類と同様に法令上の保存対象です。
保存区分は送付方法によって異なり、紙で郵送した控えは紙保存またはスキャナ保存、電子データで送付した控えには電子取引データ保存が適用されます。
納品書を電子配信に切り替え、検索要件に対応したサービスで発行データを保管すれば、紙の印刷やファイリングの手間を削減できます。
発行側の納品書を電子配信する方法
納品書を発行する側の電子化は、従来の印刷・封入・郵送を取りやめ、納品データを電子配信する形へ切り替えることで実現します。
具体的に検討することは、次の3点です。
- 納品データをアップロードして一括で配信する
- 取引先ごとに配信方法を変える
- 押印済みの納品書兼受領書を電子で受け取る
1.納品データをアップロードして一括で配信する
多数の取引先へ納品書を電子配信するには、帳票データをまとめて登録し、宛先ごとに自動で振り分けて送付できるしくみが必要です。
基幹システムや販売管理システムから出力した納品データを登録し、取引先ごとに帳票を自動分割して配信できるようにします。
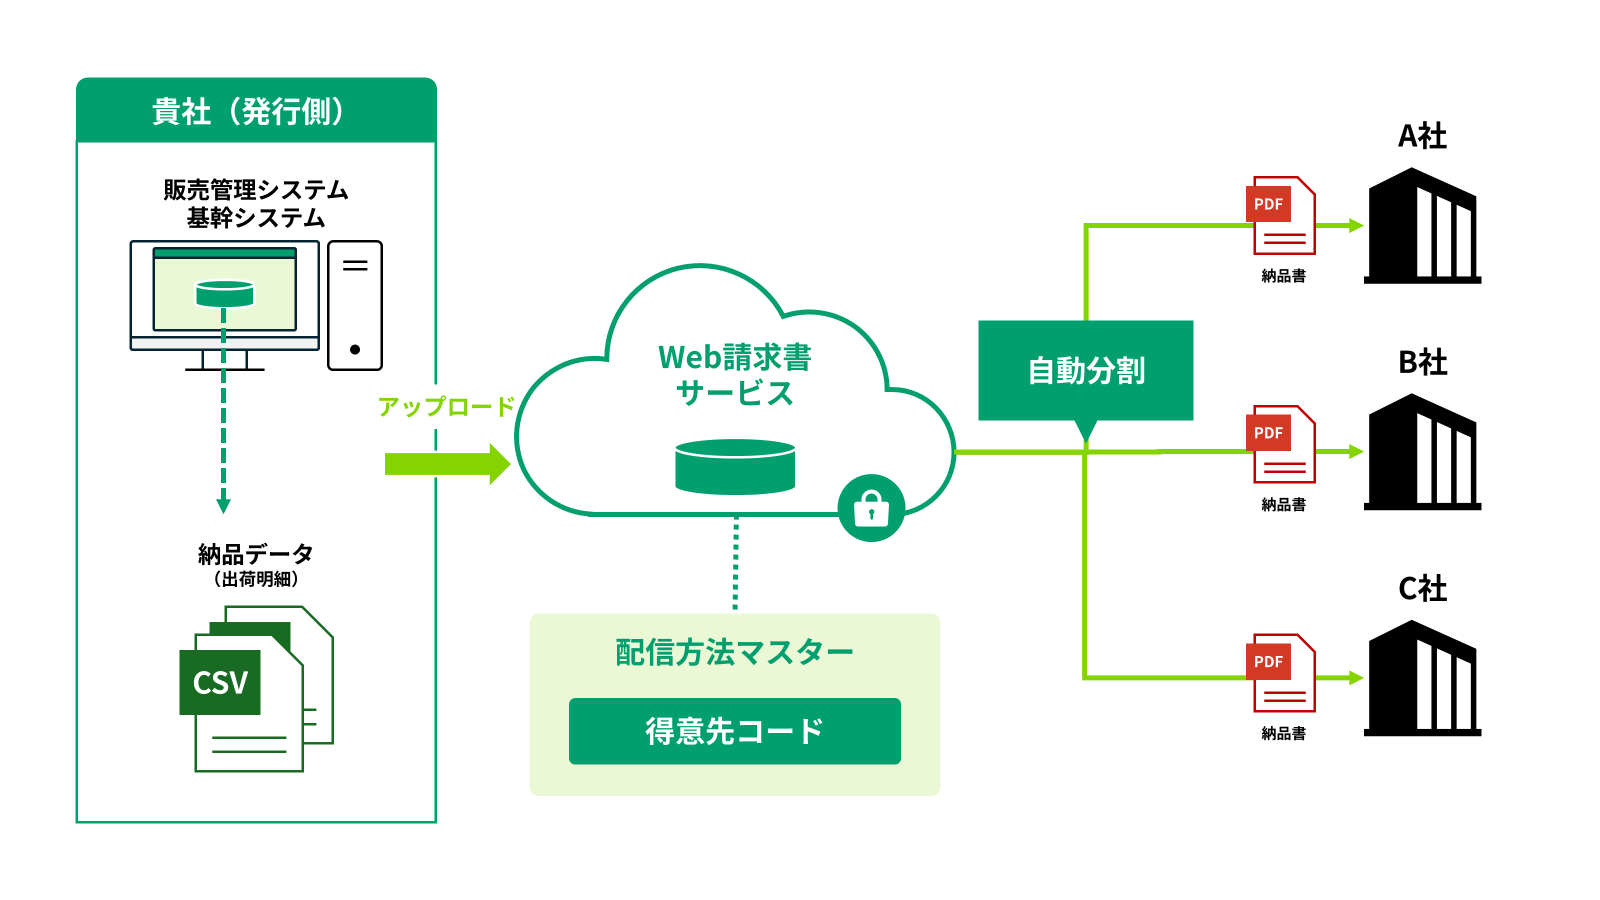
これにより、印刷・封入・投函といった手作業を行わずに各宛先へ納品書を送付できます。あわせて請求書や支払通知書も同じしくみで配信できるようにしておくと、帳票ごとに分かれていた発送業務の一元化にもつながるでしょう。
納品書の郵送業務を電子化した導入事例(株式会社トルハート様)
室内装飾品卸の株式会社トルハート様では、納品書・請求書を月に約8,000件発行しています。導入前は総務・経理の4名が2~3日に1回、2時間ほどかけて封入作業を行っていました。
eco Deliver Express(エコデリバーエクスプレス)でWeb配信へ切り替えたことで、Web受け取りに応じた取引先の分は封入作業がなくなりました。また、導入後2ヶ月で当初見込みの2倍を超える取引先がWeb受け取りへ移行しています。
2.取引先ごとに配信方法を変える
納品書の電子配信に対応する際は、取引先ごとの受け取り事情に合わせて複数の配信方法を選べる体制を整えることが有効です。
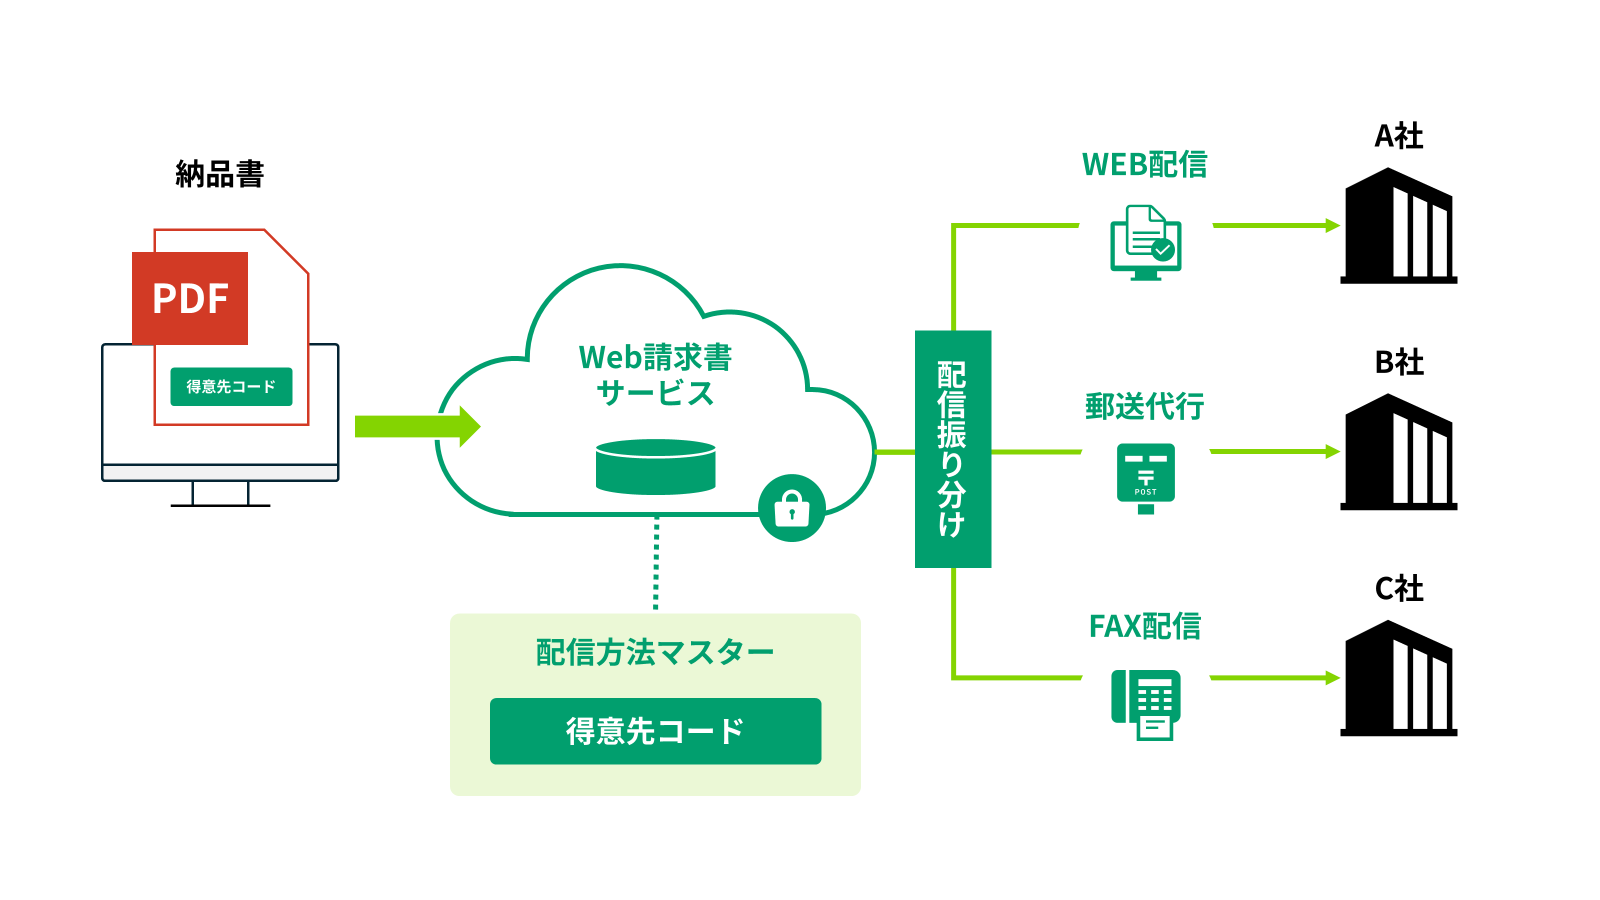
すべての取引先が同時に電子化へ移行できるとは限りません。そのため、同意を得た取引先にはWeb閲覧やメール添付、紙を希望する取引先には郵送代行やFAX配信といった個別指定ができるしくみを用意します。 あわせてログイン不要の一時ダウンロード方式も用意しておくと、取引先が受け取る際の負担を抑えながら段階的に電子化を進められるでしょう。
3.押印済みの納品書兼受領書を電子で受け取る
納品書兼受領書を電子化する際は、書類の送付だけでなく、押印された受領書を電子データとして回収・管理できるしくみが有効です。
紙運用のままでは原本の突き合わせや未回収分の督促に手間がかかります。取引先が受取画面から押印済み受領書をアップロードできる機能を取り入れることで、送付した納品書と回収した受領書を同一画面で紐づけて管理できます。
納品書の電子化でエコデリバーが選ばれる理由
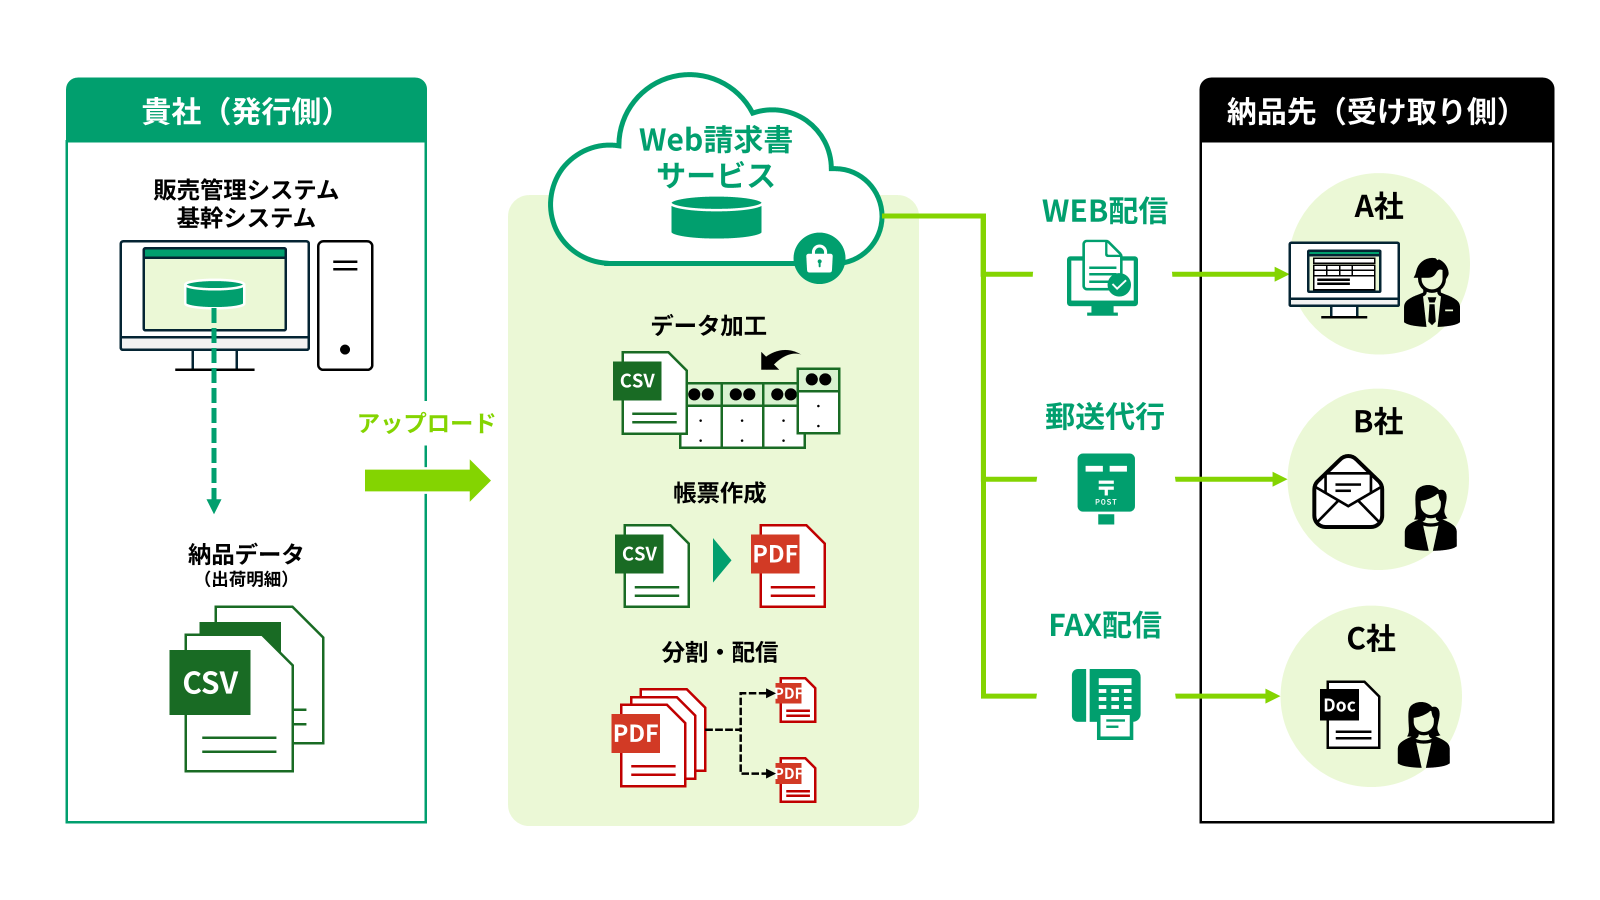
今の帳票と既存システムを変えずに電子配信へ移行できる点が、エコデリバーの特徴のひとつです。
エコデリバーなら、現在お使いのシステムから出力した納品書を活用して、取引先ごとにWeb配信できます。既存の業務フローを大きく変えず、納品書のペーパーレス化を実現します。
納品書の電子化システムの選び方
自社にあった納品書の電子化システムを選ぶ際は、次の3つのポイントを確認します。
- 今の納品書のレイアウトをそのまま使えるか
- 既存システムを変えずにデータを渡せるか
- 同意していない取引先にも紙で送付できるか
1.今の納品書のレイアウトをそのまま使えるか
電子化システムを選ぶ際は、現在郵送している納品書のレイアウトや記載項目をそのまま再現できるかを確認します。
サービスによっては規定の雛形にしか対応しておらず、項目の並び替えが必要になる場合があります。特に検収欄や受領印欄の配置が変わると、取引先の検収作業に影響することがあります。
そのため、現行の項目や並びを維持できるか、あるいはレイアウト作成支援を受けられるかを確認しておくとよいでしょう。
2.既存システムを変えずにデータを渡せるか
自社の基幹システムや販売管理システムを改修せず、出力データをそのまま渡せるかも確認が必要です。
サービスへのデータ取り込み時に指定形式への加工が必要になると、項目の不足や識別キーの追加などで連携につまずくことがあります。そのため、サービス側でデータの並べ替えや変換の支援を受けられるかどうかも確認しておきたい点です。
事前に社内の情報システム部門と連携して検証を進めると、システム改修や手戻りを抑えやすくなります。
3.同意していない取引先にも紙で送付できるか
電子配信に同意していない取引先に対しては、同一のしくみから書類の送付ができるか確認が必要です。
Web配信のみに対応したサービスでは、同意が得られない取引先向けに自社での印刷・封入・郵送作業が残り、発送管理が分かれた状態が続きます。
郵送代行やFAX送信など複数の送付手段を備えたシステムであれば、発送管理を一元化したまま電子化を進められます。
納品書の電子化は発行側と受け取り側の両面から見直す
納品書の電子化は、発行・受け取りの双方で電子帳簿保存法の要件や保存期間(原則7年・最長10年)を守りながら、業務負荷を軽減する取り組みです。特に発行側では、一括配信や未同意先への郵送・FAX対応、押印済み受領書の電子回収が可能なしくみを選ぶことで、取引先に配慮しながら段階的に移行できます。 以下の資料では、納品書のWeb配信のしくみや導入手順を整理しました。電子化をご検討の際はぜひお役立てください。
エコデリバー(eco Deliver Express)は
「はじめやすさ」を一番に考えました!
「はじめやすさ」を一番に考えました!