クラウドで帳票を電子化
Web請求書サービス
見積書の電子化(Web見積書)とは?保存方法とシステムの選び方
見積書の電子化とは、見積書をPDFなどの電子データで発行し、そのままデータで保存することです。保存されたデータを「Web見積書」「電子見積書」と呼びます。
取引先からはメールで送ってほしいと求められる一方、社印のない見積書で処理が止まらないか、送付後の見積書の取り扱いがわからず、踏み切れない担当の方もいます。
ここでは、電子化の進め方、電子帳簿保存法にそった保存方法、システムの選び方まで、わかりやすく解説します。
見積書の電子化(Web見積書)とは
見積書の電子化とは、郵送やFAXで送っていた紙の見積書を、PDFなどの電子データで作成して取引先へ送付する取り組みです。見積書の電子化には、発行する側と受け取る側の2つの立場で取り組む内容が異なります。
| 項目 | 発行する側 | 受け取る側 |
|---|---|---|
| 対象の書類 | 自社が取引先へ出す見積書 | 取引先から届く見積書 |
| 電子化の内容 | 送付方法を紙から電子へ変える | 受け取った紙の見積書をデータで残す |
| 保存する書類 | 発行した控え | 受け取った見積書 |
| 主な目的 | 印刷・押印・郵送の負荷を減らす | 保管場所と探す時間を減らす |
電子帳簿保存法への対応やテレワークの定着、さらに印刷・郵送といったコスト削減のニーズが高まり、見積書の電子化に取り組む企業も見られます。
電子見積書のしくみ
電子見積書の送受信は、作成したPDFなどの見積書データをメールや専用のWebシステム経由で送付し、取引先がデータで受け取るしくみで行われます。
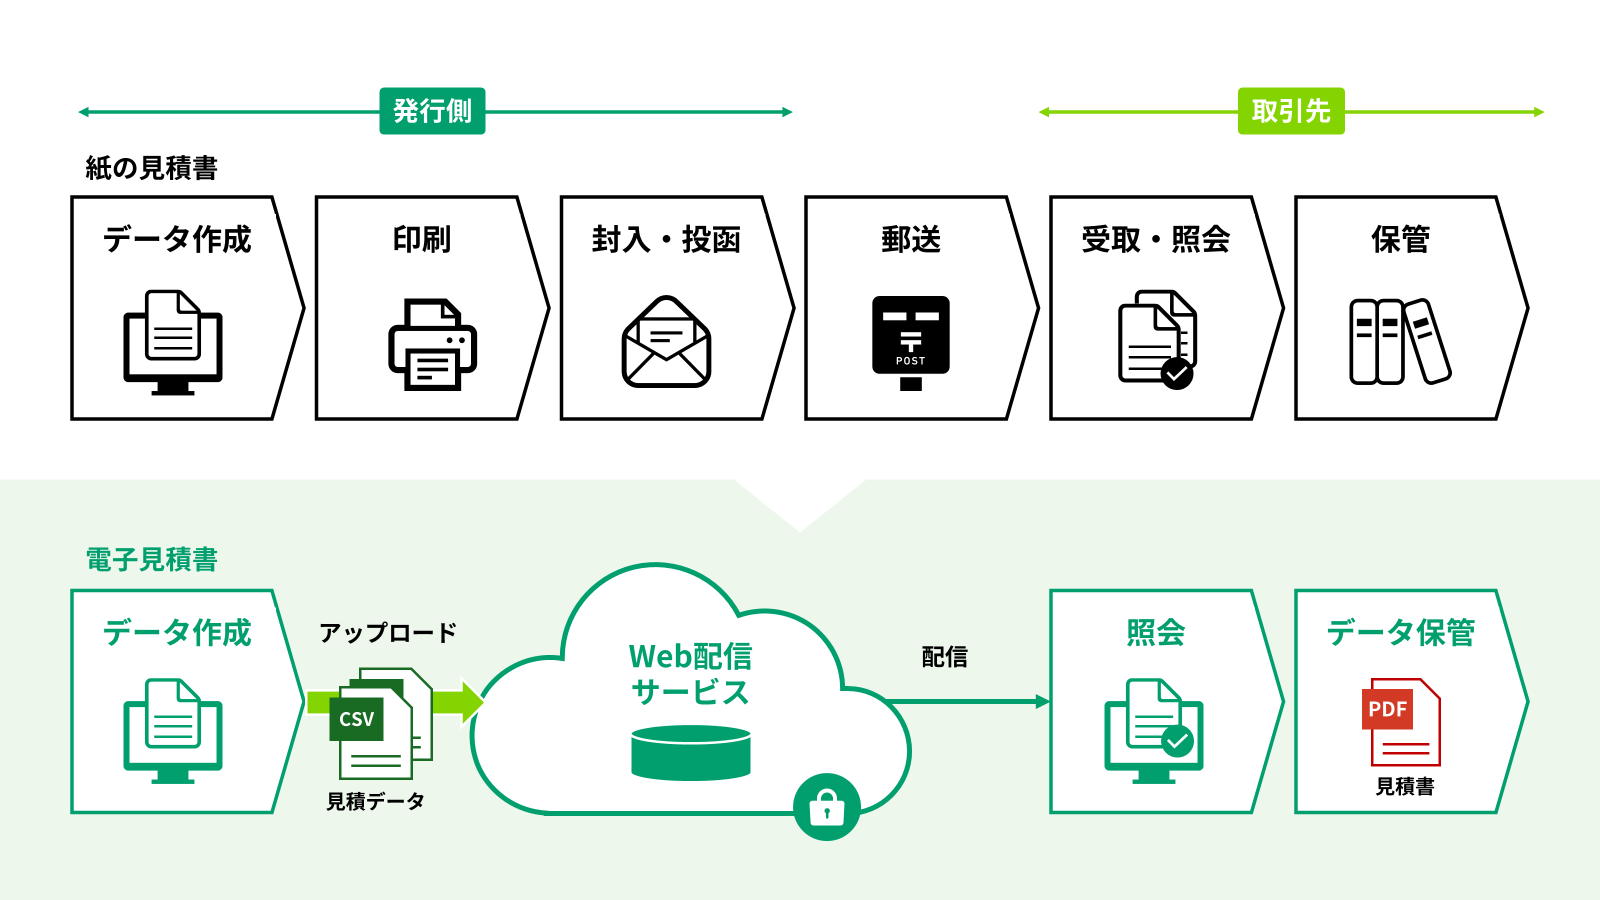
従来の紙の運用に比べ、印刷・封入・郵送といった手作業が不要になり、発行業務の負担を低減できます。
なかでも、専用Web画面から取得するWeb見積書は、メール添付と異なり配信日時や閲覧状況のログが残るため、相手が受け取ったかどうかを確認しやすい点が特徴です。
電子見積書は必須?ルールと法的な効力
見積書を電子データで発行する義務は、法律上定められていません。
紙での発行が必須という定めもなく、押印や電子署名も法律上の義務ではありません。ただし、電子データでやりとりした見積書のうち、税法上保存が必要なものは、電子帳簿保存法に基づきデータのまま保存する必要があります。
なお、取引先の社内規程によっては押印などを求められるケースもあるため、事前の要否確認によって発行後の差し戻しを防ぐことが可能です。
見積書を電子化する進め方
見積書の電子化は、次の3つの手順で進めます。
- 電子化する見積書の範囲を洗い出す
- PDFなど一般的な形式で見積書を作成する
- 取引先へ電子データでの受け取りを案内する
1.電子化する見積書の範囲を洗い出す
見積書の電子化では、自社が発行する見積書のうち、電子データで送る範囲を洗い出します。取引先ごとに受け取り方の希望が分かれるため、一度にすべてを切り替える進め方は現実的ではありません。
洗い出す項目は次の3点です。
- 年間の見積書の発行件数
- 取引先ごとの送付方法
- 見積書の作成に使っている表計算ソフトや販売管理システム
発行件数が多い取引先から段階的に切り替えることで、移行時の業務負担を抑えられます。官公庁の入札など、紙の提出が指定されている案件は、電子化の対象から除外して整理してかまいません。
2.PDFなど一般的な形式で見積書を作成する
取引先に送付する見積書は、特定の環境に依存せず閲覧でき、体裁が崩れにくい一般的な形式(PDF)で作成します。
記載する項目は紙の見積書と同様で、発行日や宛名、自社情報、品名・金額、有効期限などです。表計算ソフトのファイルではなくPDFに変換して送ることで、相手の端末環境による表示崩れを防げます。
あらかじめファイル名に取引先名や日付を含めておくと、後の管理や検索も円滑です。
3.取引先へ電子データでの受け取りを案内する
見積書の送付を電子化する際は、取引先への事前案内を行って同意を得ておきます。
受領側でも社内回覧やデータ保存といった運用の見直しが伴うため、一方的な切り替えを避け、事前に同意を得る必要があります。
案内文には、電子化の目的や開始時期、受け取り方法、問い合わせ窓口を明記します。すぐに電子化へ対応できない取引先には紙での送付を継続しながら、時期を見て再案内し、段階的に移行を進める方法が効果的です。
電子帳簿保存法における見積書の保存方法と期間
見積書は税法上で保存が義務付けられている書類に該当し、紙・電子データを問わず一定期間の保存が必要です。法人における保存期間は次のとおりです。
- 原則7年
- 欠損金額が生じた事業年度は10年
保存方法は電子帳簿保存法が定める3つの区分に分かれ、電子取引データ保存のみが義務対象となります。
| 電帳法の保存区分 | 保存義務 | 対象となる見積書・ケース |
|---|---|---|
| 電子取引データ保存 | 義務 | メール添付やWeb配信など、電子データでやりとりした見積書(受領分・発行控え) |
| 電子帳簿等保存 | 任意 | パソコンなどで作成した見積書の発行控え |
| スキャナ保存 | 任意 | 紙で受け取った見積書をスキャンしてデータ保存する場合 |
1.電子取引はデータのまま保存する
電子データでやりとりした見積書(受領分・発行控え)は、紙に印刷せずデータのまま保存する必要があります。保存にあたっては、改ざんを防ぐ「真実性の確保」と、スムーズに確認・検索できる「可視性の確保」の2要件を満たさなければなりません。
| 真実性の確保(改ざん防止) | 可視性の確保 |
|---|---|
|
・タイムスタンプの付与 ・訂正・削除履歴が残るシステムの利用 ・改ざん防止に関する事務処理規程の備え付け ・いずれか1つの措置に対応 |
・速やかに画面表示 ・印刷できる環境の整備 ・「取引年月日・取引金額・取引先」による検索機能 ・すべての要件に対応 |
なお、要件に対応できない相当の理由があり、税務調査時にデータのダウンロードや書面提示に応じられる場合は、猶予措置の適用も認められています。
2.自社で作成した見積書の控えはデータのまま保存できる
自社のシステムなどで作成した見積書の発行控えは、紙に出力せずデータのまま保存可能です。これは電子帳簿保存法の「電子帳簿等保存」に該当し、対応は任意とされています。
主な保存要件は次のとおりです。
- システム関係書類などの備付け
- 見読可能装置(画面・書面)の備付け
- 検索機能の確保または税務職員のダウンロード要求への対応
紙で郵送した見積書であっても、控えをデータ保存できればファイリング業務を効率化できます。紙で受け取った見積書では、スキャナ保存を利用したデータ保存方法があります
3.契約に至らなかった見積書の扱い
見積書を残すかどうかは、取引先への交付有無と契約の成否によって対応が分かれます。
| 未交付 | 成約 | 失注 | |
|---|---|---|---|
| 法律上の保存 | 不要 | 義務 | 明文なし |
| 実務上の対応 | 保管不要 | データのまま保存 | 一定期間保管が多い |
成約した見積書は法人税法などの取引関係書類に該当し、電子・紙を問わず保存義務の対象です。契約に至らなかった場合でも、相手方へ正式に交付した見積書は保存対象となる場合があります。一方、書き損じや正式な見積書を作成する前の検討段階の書類などは、国税庁から保存を要しない例として示されています。
ただし、実務においては相見積もりの経緯確認や価格交渉への備えとして一定期間保管するケースが一般的です。
見積書の電子化でエコデリバーが選ばれる理由
見積書のWeb配信に対応したサービスが、eco Deliver Express(エコデリバーエクスプレス)です。エコデリバーでは、現在お使いのシステムから出力した見積書を活用し、取引先ごとにWeb配信できます。
既存の業務フローを大きく変えずに見積書を電子化できる点が特徴です。
見積書の電子配信システムの選び方
自社に合った見積書の電子配信システムを選ぶ際は、既存の作成フローを変えずに移行できるかを基準に、次の3点を確認します。
- レイアウトを維持して配信できるか
- 取引先の受け取り方法を選べるか
- 見積書以外の帳票もまとめて配信できるか
1.レイアウトを維持して配信できるか
システム選定では、現行の見積書レイアウトや作成フローを変えずに送付できるかが重要です。
指定フォーマットへの移行を伴う場合、項目や確認手順の見直しが必要になります。表計算ソフトなどで作成したPDFをそのままアップロードして配信できるサービスであれば、使い慣れた書式や運用を維持したまま、印刷・封入・郵送業務の負担を削減可能です。
2.取引先の受け取り方法を選べるか
電子化に未対応の取引先が残る場合を考慮し、取引先に応じた複数の送付方法を選べるしくみが不可欠です。
Web配信やメール添付に加え、郵送代行やFAXを同一システム上で一元管理できれば、担当者が手作業で振り分ける手間を省けます。
取引先の希望に合わせて柔軟に配信設定を切り替えられるかを確認することが重要です。
3.見積書以外の帳票もまとめて配信できるか
見積書だけでなく、請求書や納品書など各種帳票をまとめて配信できるかも選定基準となります。
帳票ごとに別システムを導入すると管理が煩雑化し、発送作業も分散してしまいます。
単一のプラットフォームで各種帳票に対応し、帳票ごとの宛先設定や取引先コードの統合ができるサービスであれば、運用負荷や既存システムの改修コストを抑えられます。
いまの見積書のまま電子化は始められる
見積書の電子化は法律上の義務ではありませんが、データでやりとりした際は電子帳簿保存法に基づき適切に保存する必要があります。
既存の作成フローを崩さずに電子化へ移行するには、対象取引先の切り分けやPDF化、丁寧な事前案内といった手順を踏んで段階的に進めることが大切です。
エコデリバーなら、現在お使いのシステムから出力したPDFをアップロードするだけでWeb配信が完了します。電子化に未対応の取引先へは郵送代行やFAX送付も選べるため、現場に負担をかけずにペーパーレス化を実現できます。
電子化をご検討の際は以下の資料もぜひお役立てください。

エコデリバー(eco Deliver Express)は
「はじめやすさ」を一番に考えました!
「はじめやすさ」を一番に考えました!